Domain vergleich-riester-rente.de kaufen?
Wir ziehen mit dem Projekt
vergleich-riester-rente.de um.
Sind Sie am Kauf der Domain
vergleich-riester-rente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vergleich-riester-rente.de kaufen?
Wie kann ich die staatliche Riester-Förderung für meine private Altersvorsorge nutzen? Welche Voraussetzungen müssen erfüllt sein, um von der Riester-Förderung profitieren zu können?
Um die staatliche Riester-Förderung zu nutzen, müssen Sie einen Riester-Vertrag bei einem zertifizierten Anbieter abschließen. Sie müssen rentenversicherungspflichtig sein und jährlich mindestens 4% Ihres rentenversicherungspflichtigen Vorjahreseinkommens in den Vertrag einzahlen. Die Förderung besteht aus Zulagen und Steuervorteilen, die Ihre Altersvorsorge zusätzlich aufstocken. **
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **


Ähnliche Suchbegriffe für Finanzbuch-Intelligent-investieren-mit
Top-Angebote
Produkte zum Begriff Finanzbuch-Intelligent-investieren-mit:
-
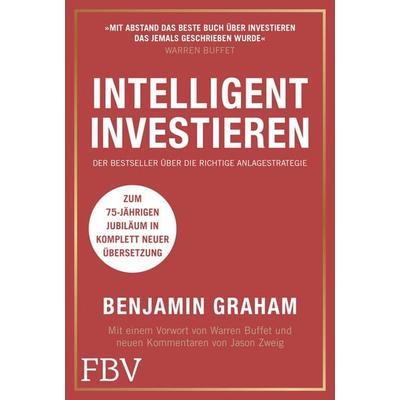
Graham, Benjamin: Intelligent investierenIntelligent investieren , Das Standardwerk des Value Investing , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240319, Produktform: Leinen, Autoren: Graham, Benjamin, Seitenzahl/Blattzahl: 656, Keyword: Basics; Bibel; Grundlagen; Investment; Klassiker; Must-Have; Stock Picking; Value Investing, Fachschema: Aktienanalyse~Anlage (finanziell) - Geldanlage~Kapitalanlage~Börse - Börsenhandel~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 152, Höhe: 54, Gewicht: 818, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vorteile der Riester-Rente und für wen lohnt es sich, in diese Form der Altersvorsorge zu investieren?
Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, die die Rendite erhöhen. Sie ist besonders für Arbeitnehmer mit niedrigem Einkommen oder Teilzeitbeschäftigung attraktiv. Zudem ist sie sicher vor Insolvenz, da sie gesetzlich geschützt ist. **
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
-
Was mache ich mit meiner Riester Rente?
Was mache ich mit meiner Riester Rente? 1. Zunächst einmal solltest du prüfen, ob du die Riester Rente weiterhin besparen möchtest oder ob du sie ruhen lassen möchtest. 2. Du kannst auch überlegen, ob du die Riester Rente kündigen möchtest, jedoch solltest du dabei die möglichen finanziellen Einbußen beachten. 3. Eine weitere Möglichkeit ist es, die Riester Rente in eine andere Form der Altersvorsorge umzuwandeln, falls du mit den Konditionen oder Renditen unzufrieden bist. 4. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die beste Entscheidung für deine individuelle Situation zu treffen. **

Wie funktioniert die Riester-Förderung und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Förderung ist eine staatliche Zulage und Steuervorteile für bestimmte Altersvorsorgeverträge. Sie wird auf Basis des jährlichen Mindesteigenbeitrags berechnet und kann bis zu 175 Euro pro Jahr betragen. Dadurch können Bürgerinnen und Bürger ihre private Altersvorsorge aufbauen und von staatlicher Unterstützung profitieren. **
Wie hoch ist die staatliche Zulage bei Riester Rente?
Die staatliche Zulage bei der Riester Rente beträgt jährlich bis zu 175 Euro pro Person. Für jedes kindergeldberechtigte Kind erhöht sich die Zulage um 185 Euro. Bei verheirateten Paaren, die beide einen Riester Vertrag abgeschlossen haben, kann die Zulage entsprechend höher ausfallen. Es gibt auch die Möglichkeit, zusätzlich zur Zulage von 175 Euro eine Steuerersparnis in Anspruch zu nehmen. Die genaue Höhe der staatlichen Zulage hängt vom individuellen Beitrag und der persönlichen Situation ab. **
Top-Angebote
Produkte zum Begriff Finanzbuch-Intelligent-investieren-mit:
-
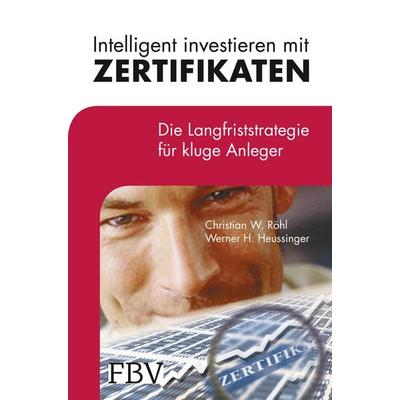
Finanzbuch Intelligent investieren mit Zertifikaten (Deutsch, Softcover, Christian W. Röhl, Werner H. Heussinger) (8077873)Finanzbuch Intelligent investieren mit Zertifikaten (Deutsch, Softcover, Christian W. Röhl, Werner H. Heussinger) (8077873)39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Graham, Benjamin: Intelligent investierenIntelligent investieren , Das Standardwerk des Value Investing , Querlenker & Kugelgelenke > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240319, Produktform: Leinen, Autoren: Graham, Benjamin, Seitenzahl/Blattzahl: 656, Keyword: Basics; Bibel; Grundlagen; Investment; Klassiker; Must-Have; Stock Picking; Value Investing, Fachschema: Aktienanalyse~Anlage (finanziell) - Geldanlage~Kapitalanlage~Börse - Börsenhandel~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 152, Höhe: 54, Gewicht: 818, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ich die staatliche Riester-Förderung für meine private Altersvorsorge nutzen? Welche Voraussetzungen müssen erfüllt sein, um von der Riester-Förderung profitieren zu können?
Um die staatliche Riester-Förderung zu nutzen, müssen Sie einen Riester-Vertrag bei einem zertifizierten Anbieter abschließen. Sie müssen rentenversicherungspflichtig sein und jährlich mindestens 4% Ihres rentenversicherungspflichtigen Vorjahreseinkommens in den Vertrag einzahlen. Die Förderung besteht aus Zulagen und Steuervorteilen, die Ihre Altersvorsorge zusätzlich aufstocken. **
-
Ist eine fondsgebundene Rentenversicherung eine Riester Rente?
Nein, eine fondsgebundene Rentenversicherung ist nicht automatisch eine Riester Rente. Die Riester Rente ist eine spezielle Form der staatlich geförderten Altersvorsorge, bei der bestimmte Kriterien erfüllt sein müssen, um die staatlichen Zulagen zu erhalten. Eine fondsgebundene Rentenversicherung hingegen ist eine Form der privaten Altersvorsorge, bei der die Beiträge in Fonds angelegt werden. Es ist jedoch möglich, eine fondsgebundene Rentenversicherung als Riester Rente abzuschließen, wenn sie die Voraussetzungen für die staatliche Förderung erfüllt. In diesem Fall profitiert man von den staatlichen Zulagen und Steuervorteilen, die die Riester Rente bietet. **
-
Ist die Riester Rente eine betriebliche Altersvorsorge?
Nein, die Riester Rente ist keine betriebliche Altersvorsorge. Die Riester Rente ist eine staatlich geförderte Form der privaten Altersvorsorge, bei der Sparer durch Zulagen und Steuervorteile unterstützt werden. Im Gegensatz dazu ist die betriebliche Altersvorsorge eine Vorsorgeform, die vom Arbeitgeber angeboten wird und in der Regel über eine betriebliche Versorgungseinrichtung wie eine Pensionskasse oder Direktversicherung abgewickelt wird. Beide Vorsorgeformen haben das Ziel, die finanzielle Absicherung im Alter zu gewährleisten, unterscheiden sich jedoch in ihren Rahmenbedingungen und Voraussetzungen. Es ist daher wichtig, die Unterschiede zwischen der Riester Rente und der betrieblichen Altersvorsorge zu kennen, um die passende Vorsorgeform für die individuelle Situation auszuwählen. **
-
Was sind die Vorteile der Riester-Rente und für wen lohnt es sich, in diese Form der Altersvorsorge zu investieren?
Die Riester-Rente bietet staatliche Zulagen und Steuervorteile, die die Rendite erhöhen. Sie ist besonders für Arbeitnehmer mit niedrigem Einkommen oder Teilzeitbeschäftigung attraktiv. Zudem ist sie sicher vor Insolvenz, da sie gesetzlich geschützt ist. **
Ähnliche Suchbegriffe für Finanzbuch-Intelligent-investieren-mit
-
Intelligent investieren mit Zertifikaten, Taschenbuch von Christian W. Röhl,Werner H. Heussinger, Finanzbuch Verlag, 978-3-89879-771-9Intelligent Investieren Mit Zertifikaten, Taschenbuch Von Christian W. Röhl,werner H. Heussinger, Finanzbuch Verlag, 978-3-89879-771-9, Seitenanzahl: 39839,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Intelligent investieren, Sachbücher von Benjamin GrahamFür Warren Buffett, einen der reichsten Menschen der Welt, ist es das bei Weitem beste Buch über Investitionen, das je geschrieben wurde. 1949 erstmals veröffentlicht, ist "Intelligent investieren" auch heute, nach inzwischen 75 Jahren, immer noch ein absoluter Klassiker der Börsenliteratur, an dem kein Investor vorbeikommt. Dieses Jubiläum hat sich der FinanzBuch Verlag zum Anlass genommen, um eine komplett neue, zeitgemässe Übersetzung anzufertigen. Lesen Sie "Intelligent investieren" so klar und wortgetreu wie nie zuvor! Grahams Idee des Value Investing war damals bahnbrechend, denn sie versprach nicht nur stetiges Wachstum, sondern sollte auch vor unerwarteten Verlusten schützen. Ein Buch also nicht für Spekulanten, sondern für echte Investoren. Im Laufe der Jahre haben die Marktentwicklungen die Weisheit von Grahams Strategien bewiesen. Eingeleitet wird das Buch durch ein Vorwort von Warren Buffett. Kommentare des Finanzjournalisten Jason Zweig zu jedem Kapitel helfen, das Gelesene einzuordnen. Zweig bezieht die Realitäten des heutigen Marktes mit ein, zeigt Parallelen zwischen Grahams Beispielen und den heutigen Finanzschlagzeilen und vermittelt den Lesern ein gründlicheres Verständnis dafür, wie Grahams Prinzipien anzuwenden sind. "Intelligent investieren" ist vermutlich das wichtigste Buch, das ein Investor überhaupt lesen kann, um seine finanziellen Ziele zu erreichen.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Riester-Rente und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Rente ist eine staatlich geförderte Form der Altersvorsorge, bei der Beiträge steuerlich absetzbar sind. Sie basiert auf einem Mix aus Eigenbeiträgen, staatlichen Zulagen und gegebenenfalls auch Steuervorteilen. Die Riester-Rente bietet somit eine zusätzliche Absicherung im Alter und sorgt für eine ergänzende Rente neben der gesetzlichen Rentenversicherung. **
-
Was mache ich mit meiner Riester Rente?
Was mache ich mit meiner Riester Rente? 1. Zunächst einmal solltest du prüfen, ob du die Riester Rente weiterhin besparen möchtest oder ob du sie ruhen lassen möchtest. 2. Du kannst auch überlegen, ob du die Riester Rente kündigen möchtest, jedoch solltest du dabei die möglichen finanziellen Einbußen beachten. 3. Eine weitere Möglichkeit ist es, die Riester Rente in eine andere Form der Altersvorsorge umzuwandeln, falls du mit den Konditionen oder Renditen unzufrieden bist. 4. Es ist ratsam, sich von einem Finanzberater beraten zu lassen, um die beste Entscheidung für deine individuelle Situation zu treffen. **
-
Wie funktioniert die Riester-Förderung und welche Vorteile bietet sie für die private Altersvorsorge?
Die Riester-Förderung ist eine staatliche Zulage und Steuervorteile für bestimmte Altersvorsorgeverträge. Sie wird auf Basis des jährlichen Mindesteigenbeitrags berechnet und kann bis zu 175 Euro pro Jahr betragen. Dadurch können Bürgerinnen und Bürger ihre private Altersvorsorge aufbauen und von staatlicher Unterstützung profitieren. **
-
Wie hoch ist die staatliche Zulage bei Riester Rente?
Die staatliche Zulage bei der Riester Rente beträgt jährlich bis zu 175 Euro pro Person. Für jedes kindergeldberechtigte Kind erhöht sich die Zulage um 185 Euro. Bei verheirateten Paaren, die beide einen Riester Vertrag abgeschlossen haben, kann die Zulage entsprechend höher ausfallen. Es gibt auch die Möglichkeit, zusätzlich zur Zulage von 175 Euro eine Steuerersparnis in Anspruch zu nehmen. Die genaue Höhe der staatlichen Zulage hängt vom individuellen Beitrag und der persönlichen Situation ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.